Für den Schutz eines Hauses ist ein Vertrag sinnvoll, der Schadenursachen und finanzielle Folgen gleichermaßen erfasst. Stiftung Warentest Finanzen verglich 182 Tarife von 68 Versicherern und zeichnete den best-Tarif der uniVersa mit Sehr gut (0,6) aus. Die Grunddeckung für Feuer, Leitungswasser, Sturm und Hagel ist dabei nur ein Ausgangspunkt. Naturgefahren, Kostenregelungen, optionale Erweiterungen und abgestufte Selbstbeteiligungen entscheiden mit über die praktische Leistungsfähigkeit eines Tarifs. Sie prägen Schutz, Eigenrisiko und Beitragshöhe.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
uniVersa sichert Bestbewertung beim Vergleich umfassender Wohngebäudeversicherungen durch Warentest
uniVersa (Foto: uniVersa Versicherungen)
Für Eigenheimbesitzer liefert die Oktoberuntersuchung wichtige Hinweise zur Tarifauswahl. Stiftung Warentest Finanzen verglich 182 Wohngebäudetarife von 68 Versicherungsunternehmen. Gegenstand der Bewertung war ein umfangreicher Schutz gegen Gebäudeschäden. Berücksichtigt wurden Feuer, Leitungswasser, Sturm, Hagel und weitere Naturgefahren. Dieser Vierfachschutz bildete den zentralen Rahmen für die Leistungsprüfung. Der uniVersa-Tarif best erreichte das beste Untersuchungsergebnis aller Angebote. Seine Testbewertung beträgt „Sehr gut“ mit dem Wert 0,6.
Versichert sind Überspannungsschäden sowie Kosten für Dekontamination und Schutzmaßnahmen
Im Leistungsfall berücksichtigt der Tarif auch Positionen, die häufig erst während der Sanierung eines Hauses sichtbar werden. uniVersa verzichtet auf Leistungskürzungen bei grober Fahrlässigkeit. Erstattet werden Aufwendungen für Schutzmaßnahmen, Bewegungen und die Erfüllung behördlicher Auflagen. Der Vertrag schließt außerdem Kosten für Dekontaminierungen und Schäden durch Blitzüberspannung ein. Diese Ausgestaltung erweitert den Grundschutz um relevante Folgen eines Schadens und unterstützt den Eigentümer bei einer fachgerechten Wiederherstellung des versicherten Gebäudes nach Schadeneintritt.
Zusätzliche Tarifbausteine schützen Gebäudeausstattung gegen vielfältige Schadensrisiken im Betrieb
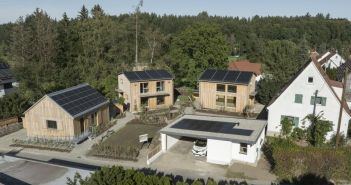
Für Wohngebäude mit moderner Energieausstattung bietet der Tarif ergänzende Absicherungen. Neben dem Grundschutz kann eine Best-Leistungs-Garantie mit Allgefahrendeckung vereinbart werden. Diese Erweiterung erhöht die Flexibilität des vereinbarten Versicherungsschutzes. Ferner ist eine Absicherung für Photovoltaik-, Solar-, Geothermie- und Wärmepumpenanlagen möglich. Der Eigentümer kann damit technische Anlagen in den Vertrag aufnehmen, die zur Energieerzeugung oder Wärmeversorgung dienen. Die Police lässt sich dadurch besser an die tatsächliche Gebäudeausstattung anpassen.
Beitragsnachlässe richten sich nach der gewählten Selbstbeteiligungsstufe im Tarif
Bei der Wohngebäudeversicherung von uniVersa kann der Eigentümer zwischen vier Selbstbeteiligungsstufen wählen. Dadurch wird vor Vertragsabschluss festgelegt, welcher Kostenanteil bei einem Schaden selbst getragen werden muss. Eine höhere Stufe führt laut Quelle zu einer möglichen Verringerung des laufenden Beitrags. Je nach Auswahl beträgt die Ersparnis zehn bis 35 Prozent. Die Staffelung erlaubt eine gezielte Beitragsplanung, bei der der Versicherungsnehmer seine erwarteten Schadenzahlungen gegen die regelmäßigen Versicherungskosten abwägt.
uniVersa kombiniert im best-Tarif einen breit angelegten Basisschutz mit individuell zubuchbaren Leistungen. Stiftung Warentest Finanzen bewertete diesen Tarif mit „Sehr gut (0,6)“. Die Deckung umfasst Feuer, Leitungswasser, Sturm, Hagel und Naturgefahren. Ein Ausschluss von Leistungskürzungen bei grober Fahrlässigkeit verbessert die Absicherung im Ernstfall. Zudem übernimmt der Vertrag Kosten für Gebäudeschutz, behördliche Vorgaben und Dekontamination. Optional lassen sich sämtliche Gefahren und Anlagen zur Energieerzeugung einschließen. Vier Selbstbeteiligungsstufen erlauben eine flexible Beitragskalkulation.